9月,松下家电(中国)有限公司因儿童学习椅抽检不合格被罚7.5万余元,近年来,松下在华子公司屡遭监管处罚,终端投诉亦不断。与此同时,2025财年集团营收同比下降4.8%、归母净利润同比减少48.2%,全球裁员增至1.2万人,叠加欧美电视整机已交由创维以品牌授权模式运营,其余在华家电业务也部分转向授权降本,松下主流家电业务持续承压。但另一方面,AI基础设施业务正成为其新的增长引擎,2026财年第一季度集团营业利润同比大增110%,工业板块AI相关业务营收同比达1.4倍。在家电持续承压之下,AI业务能否撑起松下的未来,仍有待市场检验。
◎山东商报·山海新闻记者 贺楚婧 实习生 高旗
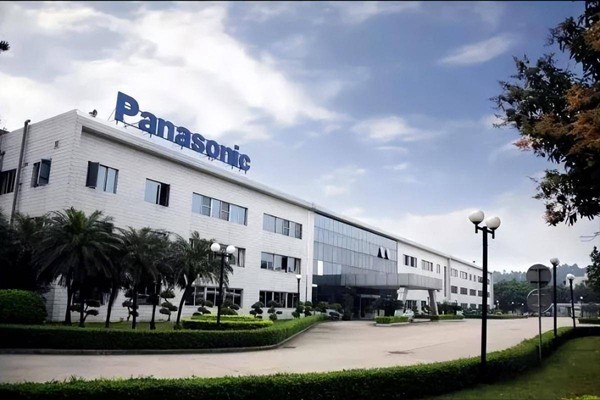
资料图
大小家电存质量与安全隐患
松下电器产业株式会社是源自日本的跨国电子家电企业,上世纪七八十年代,家电产品曾是其全球核心竞争力。1978年松下正式进入中国市场。
记者注意到,近日天眼查一则经营风险信息显示,9月15日,松下家电(中国)有限公司新增一则行政处罚,该公司生产的儿童学习椅经抽检不合格,属于生产、销售不符合保障人体健康和人身、财产安全的国家标准、行业标准的产品,违反产品质量法相关规定。杭州市钱塘区市场监督管理局最终对其作出罚款7.5万余元、没收违法所得1.6万余元的处罚决定。
据悉,松下家电(中国)有限公司成立于2004年9月29日,总部位于杭州,是松下电器产业株式会社旗下的独资企业。2017年4月1日起成为松下家电事业在华统括公司,负责松下家电产品在中国的销售业务。
针对此次处罚事件,记者联系松下家电,相关负责人表示已按照监管要求完成相应整改,但整改成效暂未披露。
事实上,这并非松下在华企业首次遭遇监管处罚。
2023年7月,松下电器(中国)财务有限公司因流动资金贷款业务违规,被上海银保监局罚款60万元。2023年2月,松下新能源(苏州)有限公司因进口货物价格申报不实,被苏州海关罚款4.1万元。更早的2020年1月,松下电气机器(北京)有限公司因出口运费申报不实,被亦庄海关罚款1万元。多起处罚横跨财务、进出口、生产制造等多个环节。
与监管处罚相对应的,是终端市场不断出现的消费者投诉,松下主流大家电反复故障、售后维权难等问题尤为突出。据黑猫投诉平台公开数据,仅2026年8、9两个月,平台就累计出现十余条针对松下冰箱、空调、洗衣机等核心家电的质量投诉。
有消费者2025年5月购入松下空调,仅使用半年就出现机身发酸发臭、制冷失效等问题,历经两次上门维修后故障仍未解决,消费者提出换机诉求后遭售后拒绝。另有消费者2024年6月购置的松下冰箱,两年内三次出现不制冷故障,三次官方维修均未能彻底根治问题,消费者多次申请换货退款,始终未能得到妥善处理,维权陷入僵局。
除了反复性产品质量故障,松下小家电的使用安全隐患更让消费者担忧,触电、冒火花,并伴有烧焦异味等高危问题多发。同样在8月至9月期间,黑猫投诉平台至少出现4条松下吹风机安全事故相关投诉。
其中一名消费者在松下电器京东自营旗舰店花费1886元购入高端吹风机EH-NX80,产品使用三个月内连续两次出现严重烧焦异味并停机故障,送修复工后再次出现同样问题,而品牌售后与电商平台相互推诿责任,消费者维权无门。另有用户反馈,使用松下吹风机启动瞬间“机身直接冒出火花,并伴随明显烧焦气味”,存在极高的触电、起火安全风险。
家电主业收缩转向授权降本
依托国内家电品牌的技术迭代、产能优势与性价比打法,海尔、美的、小天鹅、海信等本土头部品牌已占据国内家电主流市场,外资品牌市场空间不断被压缩。有业内人士分析,目前松下家电呈现“线下局部保有优势、线上竞争力薄弱”的格局,大众家电品类整体市场份额持续走低,仅在少数高端细分赛道维持基本盘。
据奥维云网零售监测数据,松下洗衣机线下渠道尚有一定市场地位,2025年1-4月,线下销量市占率8.08%,排名第三,销售额市占率10.52%,排名第四。依靠线下门店、家装精装渠道稳住中高端洗护市场。但在线上电商渠道,同期洗衣机销量市占率仅1.5%,行业排名第十,已脱离主流竞争梯队。
记者通过京东、天猫平台检索冰洗空调等主流家电品类发现,松下线上产品呈现明显的高端定价特征,缺少国产品牌普遍布局的2000—3500元大众主力价格段。以10公斤洗烘一体机为例,海尔、小天鹅同功能主力机型集中在2500元至3500元区间,而松下自营在售同类产品大多4000元起,高端洗烘套装价格突破万元。500升级别法式冰箱,国产主流品牌售价集中在3000—4500元,松下同容量产品普遍5000元以上。
财报数据同样反映出经营层面的压力。松下集团2024财年(2024年4月—2025年3月)实现营收84581.85亿日元,营业利润4264.9亿日元,同比增长18.2%,但归母净利润3662.05亿日元,同比下滑17.5%,盈利质量承压。2025财年(2025年4月—2026年3月)集团经营压力进一步加大,营收80487.22亿日元,同比下降4.8%。营业利润2364.07亿日元,同比下滑44.6%。归母净利润1895.40亿日元,同比减少48.2%。财报披露,业绩下滑主要受车载电池一次性制造费用、汽车系统业务非合并化以及集团结构性改革相关费用影响。
与此同时,松下推进大规模人员优化。根据集团公开信息,松下将全球裁员规模上调至1.2万人,其中日本国内8000人,海外4000人,计划通过人员优化在2026财年实现1450亿日元成本缩减。松下家电相关负责人告诉记者,此举属于集团经营改革举措,并非针对中国市场,也不集中在家电业务。
人员调整的背后,是持续的业务剥离与模式调整。历史上松下曾押注等离子显示技术,后不敌液晶技术浪潮,2013年停止等离子显示器生产,电视业务竞争力逐步下滑。此后松下关停自有液晶面板工厂,2026年2月宣布欧美地区电视整机的生产、渠道交由创维以品牌授权模式合作运营。
2026年4月集团完成业务分拆,将主营家电和影音,空调、新风和冷链,电气材料拆分为三家独立全资子公司。除此之外,松下还计划向私募机构阿波罗出售松下汽车系统大部分股权,剥离部分低收益业务,将资源向高潜力赛道集中。
AI业务繁荣之下藏多重隐忧
随着全球算力建设热潮兴起,AI相关业务已经成为松下在华最重要的增长引擎。其中在中国市场,AI业务已经超越传统家电,成为松下在华最重要的增长动力。
数据显示,2025财年,松下中国东北亚区域销售额达2万亿日元(约合860亿元人民币),业务结构方面,包含AI相关元器件在内的元器件板块占比28%,生活家电占比27%。
从集团整体业绩来看,进入2026财年第一季度(2026年4—6月),松下业绩表现明显回暖。当期实现营收2.0189万亿日元,同比增长6.4%,营业利润1825亿日元,同比增幅达110%,创下1985年以来集团一季度利润新高。
而拉动本次业绩增长的并非家电业务,而是AI基础设施相关板块。
财报显示,旗下工业板块AI相关业务当期营收749亿日元,同比达到1.4倍。基于强劲增长态势,松下也将全年AI相关业务营收预期由2700亿日元上调至3100亿日元。
在AI业务方面,松下并不开发大模型等AI软件产品,而是主要为AI数据中心、AI服务器提供核心硬件元器件。其中,数据中心储能蓄电系统营收同比增长1.9倍,AI服务器所需的导电性高分子电容器、多层基板材料需求大幅提升,受数据中心建设带动,贴片机业务同样实现增长。集团上调全年营业利润预期至5900亿日元,有望刷新历史最高水平。
为承接市场需求,松下加速国内产能布局,广州、苏州、上海均设有电子材料生产基地,总投资超15亿元。其中广州电子材料工厂原本面向5G建设规划,投产后恰逢AI产业爆发,产能已满负荷运转仍供不应求。苏州工厂半导体封装载板板材项目已于2026年6月正式投产。上海工厂主打半导体封装材料。除此之外,大连的软件开发团队也在拓展AI相关软件业务,服务智能家电、机器人能源解决方案等领域。
不过,AI基础设施业务高速增长的背后,多重现实风险同样不容忽视。此前,有媒体报道指出,松下的核心优势产品数据中心备用电源,客户主要集中于海外头部云厂商,一旦海外企业削减算力资本开支、调整供应链采购策略,业务收入将面临直接冲击。
与此同时,国内储能、PCB基板赛道本土企业持续扩产,技术不断追赶,依托成本与本地化服务优势,正在不断挤压松下的市场空间。
此外,业内分析认为,松下为抢抓算力机遇加大资本开支扩产,但AI行业需求具备较强周期性,如果算力建设热度回落,新增产能将存在闲置风险。
另一方面,松下资源持续向B端算力元器件倾斜,家电业务有部分正依靠品牌授权模式运营。C端产品质量投诉多发、品牌口碑承压,这种品牌资产损耗,或将反向传导至集团整体。B端、C端业务发展不均衡,正成为松下转型过程中需要面对的现实矛盾。而AI业务能否真正撑起松下的未来,同样仍有待市场检验。
主办单位:《山东商报》社
ICP:鲁ICP备07018076号
商报热线:0531-88197600 地址:济南市历下区历山路157号天鹅大厦
中国互联网违法和不良信息举报中心 举报电话:12377 举报邮箱:jubao@12377.cn